

目 录
第一部分 黄石市西塞山区政务服务和大数据管理局概况
一、部门主要职责
二、机构设置情况
第二部分 黄石市西塞山区政务服务和大数据管理局2025年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分 黄石市西塞山区政务服务和大数据管理局2025年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、政府性基金预算财政拨款收入支出决算情况说明
八、国有资本经营预算财政拨款支出决算情况说明
九、财政拨款“三公”经费支出决算情况说明
十、机关运行经费支出说明
十一、政府采购支出说明
十二、国有资产占用情况说明
十三、预算绩效情况说明
十四、专项支出、转移支付支出情况说明
第四部分 其他需要说明的情况
第五部分 名词解释
第六部分 附件
第一部分 黄石市西塞山区政务服务和大数据管理局概况
一、部门主要职责
1.宣传贯彻执行党和国家关于政务服务、电子政务和公共资源交易方针政策、法律法规,拟定政府职能转变和“放管服”改革、电子政务、数字政府建设、大数据管理、政务服务与政务公开、公共资源交易工作的规范性文件,制定有关管理制度。
2.牵头协调政府职能转变和“放管服”改革的统筹谋划、综合协调、指导督办,推进审批服务标准化和便民化。
3.指导监督全区政务服务和政务公开工作,负责进驻区政务服务大厅的行政审批、政务服务、公共服务、中介服务等事项的组织协调和监督检查。
4.负责协调、指导全区电子政务网络基础设施的建设和信息资源的开发利用;协调实施全区跨部门的电子政务系统建设。
5.负责数字政府建设规划设计和协调推进,负责全区大数据管理工作,统筹指导协调全区政务服务和公共资源交易数据资源的整合应用和共享开放。
6.推进全区“互联网+政务服务”工作。
7.指导协调全区公共资源交易工作,监督管理公共资源交易平台,规范和管理公共资源交易市场主体行为,推进公共资源交易服务规范化、标准化。
8.受理公共资源交易平台交易活动中的投诉举报,协调督促有关行政监督部门处理投诉和查处违法行为;组织开展监督检查,按照职责分工依法查处区级公共资源交易平台交易活动中的违法行为。
9.建立和完善12345公共服务热线平台,建立健全协调督办、跟踪落实机制,及时收集、整理、分析、汇总、上报反映民情热点难点、重大民生及突发性问题,对各类政务咨询、求助及投诉分类、转办、交办和跟踪督办。
10.完成上级交办的其他任务。
11.职能转变。区政务服务和大数据管理局要深入推进简政放权、放管结合、优化服务,进一步降低市场准入门槛,方便企业和群众办事,加强事中事后监管,打造良好营商环境,不断激发市场活力和社会创造力。推进政府中心工作治理数字化转型,为区委、区政府决策提供大数据支撑;深入推进全区政府信息公开工作,努力建设人民满意的服务型政府。
二、机构设置情况
从单位构成看,黄石市西塞山区政务服务和大数据管理局本级部门决算由实行独立核算的黄石市西塞山区政务服务和大数据管理局本级本级决算和1个下属单位决算组成。
纳入黄石市西塞山区政务服务和大数据管理局本级2025年度部门决算编制范围的二级预算单位包括:
1.黄石市西塞山区政务服务和大数据管理局本级(本级)。
2.黄石市西塞山区政务服务中心(本级)。
第二部分 2025年度部门决算表
一、收入支出决算总表
公开01表 | ||
单位:黄石市西塞山区政务服务和大数据管理局 | 2025年度 | 金额单位:万元 |
收入 | 支出 | ||||
项目 | 行次 | 金额 | 项目 | 行次 | 金额 |
栏次 |
| 1 | 栏次 |
| 2 |
一、一般公共预算财政拨款收入 | 1 | 291.04 | 一、一般公共服务支出 | 31 | 291.04 |
二、政府性基金预算财政拨款收入 | 2 |
| 二、外交支出 | 32 |
|
三、国有资本经营预算财政拨款收入 | 3 |
| 三、国防支出 | 33 |
|
四、上级补助收入 | 4 |
| 四、公共安全支出 | 34 |
|
五、事业收入 | 5 |
| 五、教育支出 | 35 |
|
六、经营收入 | 6 |
| 六、科学技术支出 | 36 |
|
七、附属单位上缴收入 | 7 |
| 七、文化旅游体育与传媒支出 | 37 |
|
八、其他收入 | 8 |
| 八、社会保障和就业支出 | 38 |
|
| 9 |
| 九、卫生健康支出 | 39 |
|
| 10 |
| 十、节能环保支出 | 40 |
|
| 11 |
| 十一、城乡社区支出 | 41 |
|
| 12 |
| 十二、农林水支出 | 42 |
|
| 13 |
| 十三、交通运输支出 | 43 |
|
| 14 |
| 十四、资源勘探工业信息等支出 | 44 |
|
| 15 |
| 十五、商业服务业等支出 | 45 |
|
| 16 |
| 十六、金融支出 | 46 |
|
| 17 |
| 十七、援助其他地区支出 | 47 |
|
| 18 |
| 十八、自然资源海洋气象等支出 | 48 |
|
| 19 |
| 十九、住房保障支出 | 49 |
|
| 20 |
| 二十、粮油物资储备支出 | 50 |
|
| 21 |
| 二十一、国有资本经营预算支出 | 51 |
|
| 22 |
| 二十二、灾害防治及应急管理支出 | 52 |
|
| 23 |
| 二十三、其他支出 | 53 |
|
| 24 |
| 二十四、债务还本支出 | 54 |
|
| 25 |
| 二十五、债务付息支出 | 55 |
|
| 26 |
| 二十六、抗疫特别国债安排的支出 | 56 |
|
本年收入合计 | 27 | 291.04 | 本年支出合计 | 57 | 291.04 |
使用非财政拨款结余(含专用结余) | 28 |
| 结余分配 | 58 |
|
年初结转和结余 | 29 |
| 年末结转和结余 | 59 |
|
总计 | 30 | 291.04 | 总计 | 60 | 291.04 |
注:1.本表反映部门本年度的总收支和年末结转结余情况。 | |||||
2.本套报表金额单位转换时可能存在尾数误差。 | |||||
二、收入决算表
公开02表 | ||
单位:黄石市西塞山区政务服务和大数据管理局 | 2025年度 | 金额单位:万元 |
项目 | 本年收入合计 | 财政拨款收入 | 上级补助收入 | 事业收入 | 经营收入 | 附属单位上缴收入 | 其他收入 | |
科目代码 | 科目名称 | |||||||
栏次 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
合计 | 291.04 | 291.04 |
|
|
|
|
| |
201 | 一般公共服务支出 | 291.05 | 291.05 |
|
|
|
|
|
20103 | 政府办公厅(室)及相关机构事务 | 291.05 | 291.05 |
|
|
|
|
|
2010301 | 行政运行 | 112.11 | 112.11 |
|
|
|
|
|
2010302 | 一般行政管理事务 | 178.94 | 178.94 |
|
|
|
|
|
注:本表反映部门本年度取得的各项收入情况。 | ||||||||
三、支出决算表
公开03表 | ||
单位:黄石市西塞山区政务服务和大数据管理局 | 2025年度 | 金额单位:万元 |
项目 | 本年支出合计 | 基本支出 | 项目支出 | 上缴上级支出 | 经营支出 | 对附属单位补助支出 | |
科目代码 | 科目名称 | ||||||
栏次 | 1 | 2 | 3 | 4 | 5 | 6 | |
合计 | 291.04 | 115.97 | 175.07 |
|
|
| |
201 | 一般公共服务支出 | 291.05 | 115.97 | 175.07 |
|
|
|
20103 | 政府办公厅(室)及相关机构事务 | 291.05 | 115.97 | 175.07 |
|
|
|
2010301 | 行政运行 | 112.11 | 112.11 |
|
|
|
|
2010302 | 一般行政管理事务 | 178.94 | 3.86 | 175.07 |
|
|
|
注:本表反映部门本年度各项支出情况。 | |||||||
四、财政拨款收入支出决算总表
公开04表 | ||
单位:黄石市西塞山区政务服务和大数据管理局 | 2025年度 | 金额单位:万元 |
收 入 | 支 出 | |||||||
项目 | 行次 | 金额 | 项目 | 行次 | 合计 | 一般公共预算财政拨款 | 政府性基金预算财政拨款 | 国有资本经营预算财政拨款 |
栏次 |
| 1 | 栏次 |
| 2 | 3 | 4 | 5 |
一、一般公共预算财政拨款 | 1 | 291.04 | 一、一般公共服务支出 | 33 | 291.04 | 291.04 |
|
|
二、政府性基金预算财政拨款 | 2 |
| 二、外交支出 | 34 |
|
|
|
|
三、国有资本经营预算财政拨款 | 3 |
| 三、国防支出 | 35 |
|
|
|
|
| 4 |
| 四、公共安全支出 | 36 |
|
|
|
|
| 5 |
| 五、教育支出 | 37 |
|
|
|
|
| 6 |
| 六、科学技术支出 | 38 |
|
|
|
|
| 7 |
| 七、文化旅游体育与传媒支出 | 39 |
|
|
|
|
| 8 |
| 八、社会保障和就业支出 | 40 |
|
|
|
|
| 9 |
| 九、卫生健康支出 | 41 |
|
|
|
|
| 10 |
| 十、节能环保支出 | 42 |
|
|
|
|
| 11 |
| 十一、城乡社区支出 | 43 |
|
|
|
|
| 12 |
| 十二、农林水支出 | 44 |
|
|
|
|
| 13 |
| 十三、交通运输支出 | 45 |
|
|
|
|
| 14 |
| 十四、资源勘探工业信息等支出 | 46 |
|
|
|
|
| 15 |
| 十五、商业服务业等支出 | 47 |
|
|
|
|
| 16 |
| 十六、金融支出 | 48 |
|
|
|
|
| 17 |
| 十七、援助其他地区支出 | 49 |
|
|
|
|
| 18 |
| 十八、自然资源海洋气象等支出 | 50 |
|
|
|
|
| 19 |
| 十九、住房保障支出 | 51 |
|
|
|
|
| 20 |
| 二十、粮油物资储备支出 | 52 |
|
|
|
|
| 21 |
| 二十一、国有资本经营预算支出 | 53 |
|
|
|
|
| 22 |
| 二十二、灾害防治及应急管理支出 | 54 |
|
|
|
|
| 23 |
| 二十三、其他支出 | 55 |
|
|
|
|
| 24 |
| 二十四、债务还本支出 | 56 |
|
|
|
|
| 25 |
| 二十五、债务付息支出 | 57 |
|
|
|
|
| 26 |
| 二十六、抗疫特别国债安排的支出 | 58 |
|
|
|
|
本年收入合计 | 27 | 291.04 | 本年支出合计 | 59 | 291.04 | 291.04 |
|
|
年初财政拨款结转和结余 | 28 |
| 年末财政拨款结转和结余 | 60 |
|
|
|
|
一般公共预算财政拨款 | 29 |
|
| 61 |
|
|
|
|
政府性基金预算财政拨款 | 30 |
|
| 62 |
|
|
|
|
国有资本经营预算财政拨款 | 31 |
|
| 63 |
|
|
|
|
总计 | 32 | 291.04 | 总计 | 64 | 291.04 | 291.04 |
|
|
注:本表反映部门本年度一般公共预算财政拨款、政府性基金预算财政拨款和国有资本经营预算财政拨款的总收支和年末结转结余情况。 |
| |||||||
五、一般公共预算财政拨款支出决算表
公开05表 | ||
单位:黄石市西塞山区政务服务和大数据管理局 | 2025年度 | 金额单位:万元 |
项目 | 本年支出 | |||
科目代码 | 科目名称 | 小计 | 基本支出 | 项目支出 |
栏次 | 1 | 2 | 3 | |
合计 | 291.04 | 115.97 | 175.07 | |
201 | 一般公共服务支出 | 291.05 | 115.97 | 175.07 |
20103 | 政府办公厅(室)及相关机构事务 | 291.05 | 115.97 | 175.07 |
2010301 | 行政运行 | 112.11 | 112.11 |
|
2010302 | 一般行政管理事务 | 178.94 | 3.86 | 175.07 |
注:本表反映部门本年度一般公共预算财政拨款支出情况。 | ||||
| ||||
六、一般公共预算财政拨款基本支出决算明细表
公开06表 | ||
单位:黄石市西塞山区政务服务和大数据管理局 | 2025年度 | 金额单位:万元 |
人员经费 | 公用经费 | |||||||
科目代码 | 科目名称 | 决算数 | 科目代码 | 科目名称 | 决算数 | 科目代码 | 科目名称 | 决算数 |
301 | 工资福利支出 | 108.88 | 302 | 商品和服务支出 | 6.99 | 307 | 债务利息及费用支出 |
|
30101 | 基本工资 | 24.73 | 30201 | 办公费 | 0.36 | 30701 | 国内债务付息 |
|
30102 | 津贴补贴 | 33.81 | 30202 | 印刷费 |
| 30702 | 国外债务付息 |
|
30103 | 奖金 | 11.22 | 30204 | 手续费 |
| 310 | 资本性支出 |
|
30106 | 伙食补助费 |
| 30205 | 水费 |
| 31001 | 房屋建筑物购建 |
|
30107 | 绩效工资 |
| 30206 | 电费 |
| 31002 | 办公设备购置 |
|
30108 | 机关事业单位基本养老保险缴费 | 9.20 | 30207 | 邮电费 | 0.01 | 31003 | 专用设备购置 |
|
30109 | 职业年金缴费 | 7.79 | 30208 | 取暖费 |
| 31005 | 基础设施建设 |
|
30110 | 职工基本医疗保险缴费 | 9.31 | 30209 | 物业管理费 |
| 31006 | 大型修缮 |
|
30111 | 公务员医疗补助缴费 |
| 30211 | 差旅费 | 0.51 | 31007 | 信息网络及软件购置更新 |
|
30112 | 其他社会保障缴费 | 0.14 | 30212 | 因公出国(境)费用 |
| 31008 | 物资储备 |
|
30113 | 住房公积金 | 8.21 | 30213 | 维修(护)费 |
| 31009 | 土地补偿 |
|
30114 | 医疗费 |
| 30214 | 租赁费 |
| 31010 | 安置补助 |
|
30199 | 其他工资福利支出 | 4.48 | 30215 | 会议费 |
| 31011 | 地上附着物和青苗补偿 |
|
303 | 对个人和家庭的补助 | 0.10 | 30216 | 培训费 | 0.20 | 31012 | 拆迁补偿 |
|
30301 | 离休费 |
| 30217 | 公务接待费 |
| 31013 | 公务用车购置 |
|
30302 | 退休费 |
| 30218 | 专用材料费 |
| 31019 | 其他交通工具购置 |
|
30303 | 退职(役)费 |
| 30224 | 被装购置费 |
| 31021 | 文物和陈列品购置 |
|
30304 | 抚恤金 |
| 30225 | 专用燃料费 |
| 31022 | 无形资产购置 |
|
30305 | 生活补助 | 0.10 | 30226 | 劳务费 | 0.90 | 31099 | 其他资本性支出 |
|
30306 | 救济费 |
| 30227 | 委托业务费 |
| 399 | 其他支出 |
|
30307 | 医疗费补助 |
| 30228 | 工会经费 | 1.47 | 39907 | 国家赔偿费用支出 |
|
30308 | 助学金 |
| 30229 | 福利费 | 0.20 | 39908 | 对民间非营利组织和群众性自治组织补贴 |
|
30309 | 奖励金 |
| 30231 | 公务用车运行维护费 |
| 39909 | 经常性赠与 |
|
30310 | 个人农业生产补贴 |
| 30239 | 其他交通费用 | 3.04 | 39910 | 资本性赠与 |
|
30311 | 代缴社会保险费 |
| 30240 | 税金及附加费用 |
| 39999 | 其他支出 |
|
30399 | 其他对个人和家庭的补助 |
| 30299 | 其他商品和服务支出 | 0.31 |
|
|
|
|
|
|
|
|
|
|
|
|
人员经费合计 | 108.98 | 公用经费合计 | 6.99 | |||||
注:本表反映部门本年度一般公共预算财政拨款基本支出明细情况。 | ||||||||
七、政府性基金预算财政拨款收入支出决算表
公开07表 | ||
单位:黄石市西塞山区政务服务和大数据管理局 | 2025年度 | 金额单位:万元 |
项目 | 年初结转和结余 | 本年收入 | 本年支出 | 年末结转和 结余 | |||
科目代码 | 科目名称 | 小计 | 基本支出 | 项目支出 | |||
栏次 | 1 | 2 | 3 | 4 | 5 | 6 | |
合计 | 0 | 0 | 0 | 0 | 0 | 0 | |
注:本表反映部门本年度政府性基金预算财政拨款收入、支出及结转和结余情况。 | |||||||
本单位当年无政府性基金预算财政拨款收入支出。 | |||||||
八、国有资本经营预算财政拨款支出决算表
公开08表 | ||
单位:黄石市西塞山区政务服务和大数据管理局 | 2025年度 | 金额单位:万元 |
项目 | 本年支出 | |||
科目 代码 | 科目名称 | 合计 | 基本支出 | 项目支出 |
栏次 | 1 | 2 | 3 | |
合计 | 0 | 0 | 0 | |
|
|
|
|
|
注:本表反映部门本年度国有资本经营预算财政拨款支出情况。 | ||||
本单位当年无国有资本经营预算财政拨款支出。 | ||||
九、财政拨款“三公”经费支出决算表
公开09表 | ||
单位:黄石市西塞山区政务服务和大数据管理局 | 2025年度 | 金额单位:万元 |
预算数 | 决算数 | ||||||||||
合计 | 因公出国(境)费 | 公务用车购置及运行维护费 | 公务接待费 | 合计 | 因公出国(境)费 | 公务用车购置及运行维护费 | 公务接待费 | ||||
小计 | 公务用车购置费 | 公务用车运行维护费 | 小计 | 公务用车购置费 | 公务用车运行维护费 | ||||||
1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
注:本表反映部门本年度财政拨款“三公”经费支出预决算情况。其中,预算数为“三公”经费全年预算数,反映按规定程序调整后的预算数;决算数是包括当年财政拨款和以前年度结转资金安排的实际支出。 | |||||||||||
本单位当年无财政拨款“三公”经费支出。 | |||||||||||
第三部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
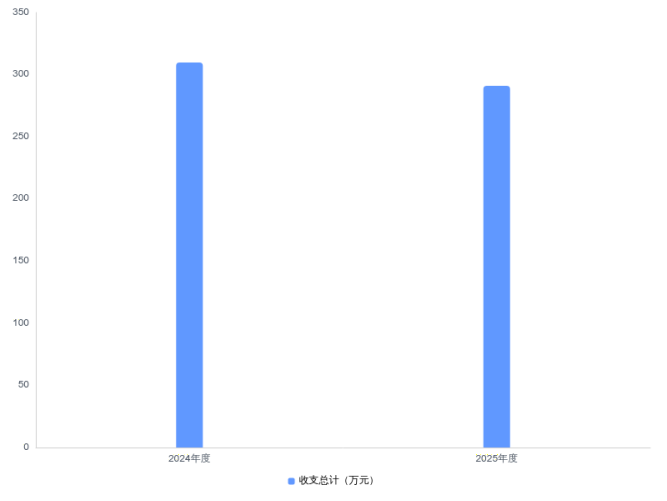
2025年度收、支总计均为291.04万元。与2024年度相比,收、支总计各减少18.66万元,下降6%,主要原因是减少了一次性项目。
图1:收、支决算总计变动情况
二、收入决算情况说明
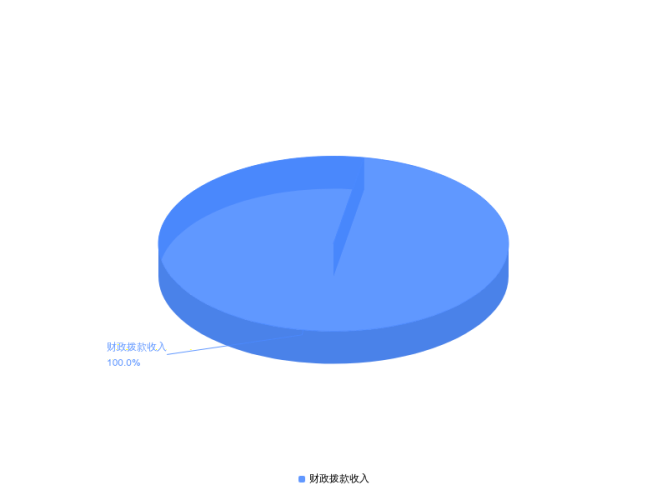
2025年度收入合计291.04万元,与2024年度相比,收入合计减少18.66万元,下降6%。其中:财政拨款收入291.04万元,占本年收入100%;上级补助收入0万元,占本年收入0%;事业收入0万元,占本年收入0%;经营收入0万元,占本年收入0%;附属单位上缴收入0万元,占本年收入0%;其他收入0万元,占本年收入0%。
图2:收入决算结构
三、支出决算情况说明
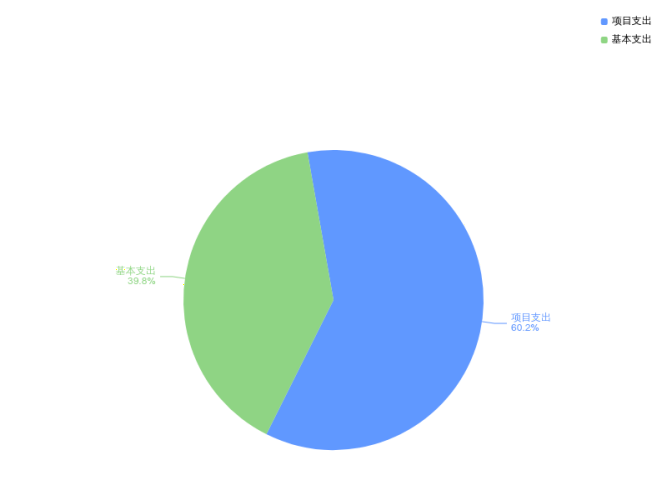
2025年度支出合计291.04万元,与2024年度相比,支出合计减少18.66万元,下降6%。其中:基本支出115.97万元,占本年支出39.8%;项目支出175.07万元,占本年支出60.2%;上缴上级支出0万元,占本年支出0%;经营支出0万元,占本年支出0%;对附属单位补助支出0万元,占本年支出0%。
图3:支出决算结构
四、财政拨款收入支出决算总体情况说明
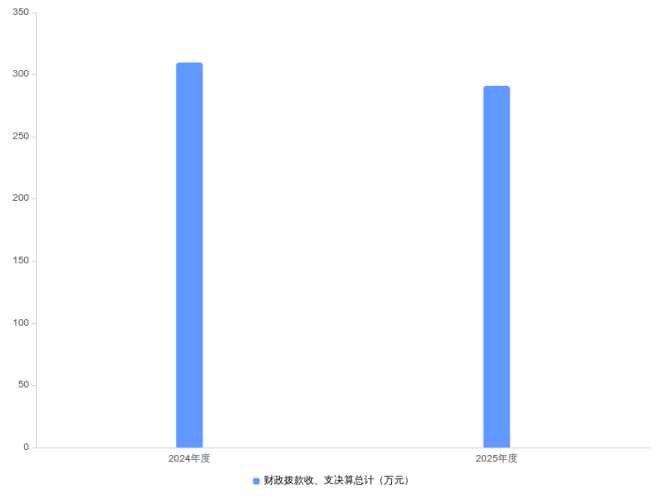
2025年度财政拨款收、支总计均为291.04万元。与2024年度相比,财政拨款收、支总计各减少18.66万元,下降6%。主要原因:减少了一次性项目支出。
(一)财政拨款收入情况
2025年度财政拨款收入中,一般公共预算财政拨款收入291.04万元,比2024年度决算数减少18.66万元。减少主要原因:减少了一次性项目支出。政府性基金预算财政拨款收入0万元,比2024年度决算数持平。持平主要原因:无变动。国有资本经营预算财政拨款收入0万元,比2024年度决算数持平。持平主要原因:无变动。
(二)财政拨款支出情况
2025年度财政拨款支出按照支出功能分类,一般公共服务方面的支出规模较大(或占财政拨款支出总额的比重较高),主要是:行政运行,2025年度决算数为291.04万元,占财政拨款支出总额的100%,主要用于政务服务中心综合窗口购买服务费、区政府网站运行维护费等方面。
图4:财政拨款收、支决算总计变动情况
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
按照党中央、国务院关于党政机关习惯过紧日子的有关要求,厉行节约办一切事业,严控一般性支出。同时坚持有保有压,优化支出结构,提高资金使用效率,合理保障政务服务、政府网站等重点支出,体现在有关支出科目中。2025年度一般公共预算财政拨款支出291.04万元,占本年支出合计的100 %。与2024年度相比,一般公共预算财政拨款支出减少18.66万元,下降6%。主要原因是减少了一次性项目支出。
(二)一般公共预算财政拨款支出决算结构情况
2025年度一般公共预算财政拨款支出291.04万元,主要用于以下方面:
1.一般公共服务支出类支出291.04万元,占100.00%。主要是用于行政运行115.97万元、一般行政管理事务175.07万元。
(三)一般公共预算财政拨款支出决算具体情况
2025年度一般公共预算财政拨款支出年初预算为280.34万元,支出决算为291.04万元,完成年初预算的103.8%。其中:
1.一般公共服务支出具体包括:
(1)一般公共服务支出(类)政府办公厅(室)及相关机构事务(款)行政运行(项)年初预算为114.49万元,支出决算为112.11万元,完成年初预算的97.92%。
(2)一般公共服务支出(类)政府办公厅(室)及相关机构事务(款)一般行政管理事务(项)年初预算为172.65万元,支出决算为178.94万元,完成年初预算的103.64%。
六、一般公共预算财政拨款基本支出决算情况说明
2025年度一般公共预算财政拨款基本支出115.97万元,具体构成情况如下:
(一)人员经费108.98万元。主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、公务员医疗补助缴费、其他社会保障缴费、住房公积金、医疗费、其他工资福利支出、医疗费补助等。
(二)公用经费6.99万元。主要包括:办公费、印刷费、手续费、水费、电费、邮电费、取暖费、物业管理费、差旅费、维修(护)费、租赁费、会议费、培训费、劳务费、委托业务费、工会经费、其他交通费用、税金及附加费用、其他商品和服务支出等。
七、政府性基金预算财政拨款收入支出决算情况说明
本部门2025年度无政府性基金预算财政拨款支出。
八、国有资本经营预算财政拨款支出决算情况说明
本单位2025年度无国有资本经营预算财政拨款支出。
九、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
2025年度“三公”经费财政拨款支出全年预算为0万元,支出决算为0万元,完成全年预算的0%。较上年持平。决算数持平全年预算数的主要原因:无变化。决算数较上年持平的主要原因:无变化。
(二)“三公”经费财政拨款支出决算具体情况说明
1.因公出国(境)费用全年预算为0万元,支出决算为0万元,完成全年预算的0%。较上年持平。决算数持平全年预算数的主要原因:无变化。决算数较上年持平的主要原因无变化。
全年支出涉及出国(境)团组0个,累计0人次。
2.公务用车购置及运行维护费全年预算为0万元,支出决算为0万元,完成全年预算的0%;较上年持平。决算数持平全年预算数的主要原因:无变化。决算数较上年持平的主要原因:无变化。其中:
(1)公务用车购置费支出0万元。本年度购置(更新)公务用车0辆。
(2)公务用车运行维护费支出0万元。2025年度财政拨款开支运行维护费的公务用车保有量为0辆。
3.公务接待费全年预算为0万元,支出决算为0万元,完成全年预算的0%,较上年持平。决算数持平全年预算数的主要原因:无变化。其中:
(1)外事接待支出0万元。共接待来访团组0个,0人次(不包括陪同人员)。
(2)其他国内公务接待支出0万元。共接待来访团组0个,0人次(不包括陪同人员)。
十、机关运行经费支出说明
本部门2025年度机关运行经费支出6.99万元,比年初预算数增加1.91万元,增长37.6%;比上年决算数减少2.03万元,下降22.5%。主要原因是:在编人员公积金基数按要求进行调整导致人员经费减少。
十一、政府采购支出说明
本部门2025年度政府采购支出总额260.78万元,其中:政府采购货物支出0.87万元、政府采购工程支出0万元、政府采购服务支出259.91万元,其中服务支出129.95万元政府采购为跨年度采购金额。授予中小企业合同金额260.78万元,占政府采购支出总额的100%,其中:授予小微企业合同金额260.78万元,占授予中小企业合同金额的100%;货物采购授予中小企业合同金额占货物支出金额的0%,工程采购授予中小企业合同金额占工程支出金额的0%,服务采购授予中小企业合同金额占服务支出金额的100%。
十二、国有资产占用情况说明
截至2025年12月31日,部门(单位)共有车辆0辆,其中,副及以上领导干部用车0辆、主要负责人用车0辆、机要通信用车0辆、应急保障用车0辆、执法执勤用车0辆、特种专业技术用车0辆、离退休干部服务用车0辆、其他用车0辆,单位价值100万元以上设备0台(套)。
十三、预算绩效情况说明
(一)预算绩效管理工作开展情况
根据预算绩效管理要求,本部门组织对2025年度一般公共预算项目支出全面开展绩效自评,其中:一级项目6个,二级项目0个,共涉及资金167.5万元,占一般公共预算项目支出总额的100%。
组织开展部门整体绩效评价,评价情况来看,严格按照规章制度和项目实施完成进度进行支付,建立健全内部资金管理使用制度,实行专款专用,专人负责。
(二)部门决算中项目绩效自评结果
本部门今年在部门决算中反映所有项目绩效自评结果(涉密项目除外)。
1.政务便民耗材费用项目绩效自评综述:项目全年预算数为2万元,执行数为2万元,完成预算100%。主要产出和效益:一是保障单位办公正常运行;二是便民利企服务不产生直接效益,提升群众、企业满意度和获得感。
2.政务便民系统维护费用项目绩效自评综述:项目全年预算数为4万元,执行数为4万元,完成预算100%。主要产出和效益:一是保障单位办公正常运行;二是便民利企服务不产生直接效益,提升群众、企业满意度和获得感。
3.政务小屋日常公用经费项目绩效自评综述:项目全年预算数为13万元,执行数为13万元,完成预算100%。主要产出和效益:一是保障单位办公正常运行;二是便民利企服务不产生直接效益,提升群众、企业满意度和获得感。
4.政务中心窗口服务外包服务费项目绩效自评综述:项目全年预算数为130万元,执行数为129.96万元,完成预算99.97%,未完成原因严格按照中标价支付。主要产出和效益:一是保障单位办公正常运行,为办事企业、群众提供优质服务;二是便民利企服务不产生直接效益,提升群众、企业满意度和获得感。
5.“一张网”技术外包人员服务费项目绩效自评综述:项目全年预算数为8.5万元,执行数为8.5万元,完成预算100%。主要产出和效益:一是保障单位办公正常运行;二是便民利企服务不产生直接效益,提升群众、企业满意度和获得感。
6.区政府网站运行维护费项目绩效自评综述:项目全年预算数为4万元,执行数为4万元,完成预算100%。主要产出和效益:一是保障区政府网站正常运行;二是便民利企服务不产生直接效益,提升群众、企业满意度和获得感。
(三)绩效评价结果应用情况
加强项目规划、绩效目标管理、完善项目分配办法和管理办法、加强项目管理、结果与预算安排相结合等。
十四、财政专项支出、专项转移支付支出情况说明
我单位2025年度无此项内容。
第四部分 其他需要说明的情况
我单位无其他需要说明的情况。
第五部分 名词解释
(一)一般公共预算财政拨款收入:指区级财政一般公共预算当年拨付的资金。
(二)政府性基金预算财政拨款收入:指区级财政政府性基金预算当年拨付的资金。
(三)国有资本经营预算财政拨款收入:指区级财政国有资本经营预算当年拨付的资金。
(四)上级补助收入:指从事业单位主管部门和上级单位取得的非财政补助收入。
(五)事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入。
(六)经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
(七)其他收入:指单位取得的除上述“一般公共预算财政拨款收入”、“政府性基金预算财政拨款收入”、“国有资本经营预算财政拨款收入”、“上级补助收入”、“事业收入”、“经营收入”等收入以外的各项收入。
(八)使用非财政拨款结余和专用结余:指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额,以及使用专用结余安排支出的金额。
(九)年初结转和结余:指单位以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(十)本部门使用的支出功能分类科目(到项级)
1.一般公共服务(类)政府办公厅(室)及相关机构事务(款)行政运行(项):反映行政单位(包含实行公务员管理的事业单位)的基本支出。
2.一般公共服务(类)政府办公厅(室)及相关机构事务(款)一般行政管理事务(项):反映行政单位(包含实行公务员管理的事业单位)未单独设置项级科目的其他项目支出。
3.一般公共服务(类)政府办公厅(室)及相关机构事务(款)其他政府办公厅(室)及相关机构事务支出(项):反映除上诉项目以外的其他政府办公厅(室)及相关机构事务支出。
(十一)结余分配:指事业单位按照会计制度规定缴纳的企业所得税、提取的专用结余以及转入非财政拨款结余的金额等。
(十二)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。
(十三)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
(十四)项目支出:指在基本支出之外为完成特定行政任务或事业发展目标所发生的支出。
(十五)经营支出:指事业单位在专业活动及辅助活动之外开展非独立核算经营活动发生的支出。
(十六)“三公”经费:纳入区级财政预决算管理的“三公”经费,是指区直部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车购置支出(含车辆购置税、牌照费)及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
(十七)机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公费、印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
(十八)其他专用名词。
第六部分 附件
一、2025年度黄石市西塞山区政务服务和大数据管理局整体绩效评价自评表
2025年度西塞山区政务服务和大数据管理局整体绩效自评表 | |||||||||
填报单位(盖章): | 西塞山区政务服务和大数据管理局 | 填报日期: | 2026.01 | ||||||
单位名称 | 西塞山区政务服务和大数据管理局 | 评价年度 | 2024 | ||||||
基本支出决算数总额 | 115.97 | 项目支出决算数总额 | 175.07 | ||||||
部门整体支出总额预算执行情况(万元) | 执行数(A) | 预算数(B) | 执行率(A/B) | ||||||
291.04 | 287.14 | 101.36% | |||||||
一级 | 二级 | 三级指标 | 分值 | 指标说明 | 评分标准 | 年初目标值 | 实际完成值 | 得分 | |
预算执行(35分) | 预算 | 10 | 预算完成率=(预算完成数/预算数)×100%,用以反映和考核部门(单位)预算完成程度。 | 预算完成率=100%的,得10分。 | 100% | 101.36% | 6 | ||
预算调整率 | 10 | 预算调整率=(预算调整数/预算数)×100%,用以反映和考核部门(单位)预算的调整程度。 | 预算调整率绝对值≤5%,得10分。 | 100% | 100% | 10 | |||
支出进度率 | 10 | 支出进度率=(实际支出/支出预算)×100%,用以反映和考核部门(单位)预算执行的及时性和均衡性程度。 | 半年进度:进度率≥45%,得4分;进度率在40%(含)和45%之间,得2分;进度率<40%,得0分。 | 100% | 100% | 10 | |||
预算编制准确率(5分) | 5 | 部门预算中除财政拨款外的其他收入预算与决算差异率。 | 预算编制准确率≤20%,得5分。 | 100% | 100% | 5 | |||
预算管理(20分) | “三公经费”控制率 | 5 | “三公经费”控制率=(“三公经费”实际支出数/“三公经费”预算安排数)×100%,用以反映和考核部门(单位)对“三公经费”的实际控制程度。 | 三公经费控制率 ≤100%,得5分,每增加0.1个百分点扣0.5分,扣完为止。 | 100% | 100% | 5 | ||
资产管理规范性 | 5 | 部门(单位)资产管理是否规范,用以反映和考核部门(单位)资产管理情况。 | 全部符合5分,有1项不符扣2分,扣完为止。 | 100% | 100% | 5 | |||
资金使用合规性 | 10 | 部门(单位)使用预算资金是否符合相关的预算财务管理制度的规定,用以反映和考核部门(单位)预算资金的规范运行情况。 | 全部符合10分,有1项不符扣2分,扣完为止。 | 100% | 100% | 10 | |||
效 | 运行效益(45分) | 行政运行经济性 | 5 | 现行行政运行经费支出预算编制方法的行政运行成本。 | 可使行政运行成本最经济为5分,可使行政运行成本较合理为3分,一般为2分,不合理为0分。 | 100% | 100% | 5 | |
行政运行有效性 | 5 | 行政运行经费支出能否保障部门正常运行。 | 正常运行的得5分,基本正常得3分,不能正常运行的不得分。 | 100% | 100% | 5 | |||
专项运行经济效益 | 10 | 项目资金运行产生的经济效益 | 经济效益显著得10分;一般得5分,下降不得分。 | 100% | 100% | 10 | |||
专项运行社会效益 | 10 | 项目资金运行产生的社会效益 | 社会效益显著得10分;一般得5分;否则不得分。 | 100% | 100% | 10 | |||
专项运行可持续影响 | 15 | 1.项目完成后有经费安排能满足项目持续运行需要; | 全部符合15分,有1项不符扣5分,扣完为止。 | 100% | 100% | 15 | |||
评价结论(优、良、中、差): | 总分 | 100 | |||||||
二、2025年度项目绩效评价自评表
(一)2025年度西塞山区政务服务和大数据管理局政务便民耗材费用项目绩效自评表 | |||||||||||||
填报单位(盖章): | 西塞山区政务服务和大数据管理局 | 填报日期: | 2026.01 | ||||||||||
单位名称 | 西塞山区政务服务和大数据管理局 | 评价年度 | 2025 | ||||||||||
项目名称 | 政务便民耗材费用 | ||||||||||||
支出总额预算执行情况(万元) | 执行数(A) | 预算数(B) | 执行率(A/B) | ||||||||||
2 | 2 | 100% | |||||||||||
一级 | 二级 | 三级指标 | 分值 | 指标说明 | 评分标准 | 年初目标值 | 实际完成值 | 得分 | |||||
预算执行(35分) | 预算 | 10 | 预算完成率=(预算完成数/预算数)×100%,用以反映和考核部门(单位)预算完成程度。 | 预算完成率=100%的,得10分。 | 100% | 100% | 10 | ||||||
预算调整率 | 10 | 预算调整率=(预算调整数/预算数)×100%,用以反映和考核部门(单位)预算的调整程度。 | 预算调整率绝对值≤5%,得10分。 | 100% | 100% | 10 | |||||||
支出进度率 | 10 | 支出进度率=(实际支出/支出预算)×100%,用以反映和考核部门(单位)预算执行的及时性和均衡性程度。 | 半年进度:进度率≥45%,得4分;进度率在40%(含)和45%之间,得2分;进度率<40%,得0分。 | 100% | 100% | 10 | |||||||
预算编制准确率(5分) | 5 | 部门预算中除财政拨款外的其他收入预算与决算差异率。 | 预算编制准确率≤20%,得5分。 | 100% | 100% | 5 | |||||||
预算管理(20分) | “三公经费”控制率 | 5 | “三公经费”控制率=(“三公经费”实际支出数/“三公经费”预算安排数)×100%,用以反映和考核部门(单位)对“三公经费”的实际控制程度。 | 三公经费控制率 ≤100%,得5分,每增加0.1个百分点扣0.5分,扣完为止。 | 100% | 100% | 5 | ||||||
资产管理规范性 | 5 | 部门(单位)资产管理是否规范,用以反映和考核部门(单位)资产管理情况。 | 全部符合5分,有1项不符扣2分,扣完为止。 | 100% | 100% | 5 | |||||||
资金使用合规性 | 10 | 部门(单位)使用预算资金是否符合相关的预算财务管理制度的规定,用以反映和考核部门(单位)预算资金的规范运行情况。 | 全部符合10分,有1项不符扣2分,扣完为止。 | 100% | 100% | 10 | |||||||
效 | 运行效益(45分) | 行政运行经济性 | 5 | 现行行政运行经费支出预算编制方法的行政运行成本。 | 可使行政运行成本最经济为5分,可使行政运行成本较合理为3分,一般为2分,不合理为0分。 | 100% | 100% | 5 | |||||
行政运行有效性 | 5 | 行政运行经费支出能否保障部门正常运行。 | 正常运行的得5分,基本正常得3分,不能正常运行的不得分。 | 100% | 100% | 5 | |||||||
专项运行经济效益 | 10 | 项目资金运行产生的经济效益 | 经济效益显著得10分;一般得5分,下降不得分。 | 100% | 100% | 10 | |||||||
专项运行社会效益 | 10 | 项目资金运行产生的社会效益 | 社会效益显著得10分;一般得5分;否则不得分。 | 100% | 100% | 10 | |||||||
专项运行可持续影响 | 15 | 1.项目完成后有经费安排能满足项目持续运行需要; | 全部符合15分,有1项不符扣5分,扣完为止。 | 100% | 100% | 15 | |||||||
评价结论(优、良、中、差): | 总分 | 100 | |||||||||||
(二)2025年度西塞山区政务服务和大数据管理局政务便民系统维护费用项目绩效自评表 | |||||||||||||
填报单位(盖章): | 西塞山区政务服务和大数据管理局 | 填报日期: | 2026.01 | ||||||||||
单位名称 | 西塞山区政务服务和大数据管理局 | 评价年度 | 2025 | ||||||||||
项目名称 | 政务便民系统维护费用 | ||||||||||||
支出总额预算执行情况(万元) | 执行数(A) | 预算数(B) | 执行率(A/B) | ||||||||||
4 | 4 | 100% | |||||||||||
一级 | 二级 | 三级指标 | 分值 | 指标说明 | 评分标准 | 年初目标值 | 实际完成值 | 得分 | |||||
预算执行(35分) | 预算 | 10 | 预算完成率=(预算完成数/预算数)×100%,用以反映和考核部门(单位)预算完成程度。 | 预算完成率=100%的,得10分。 | 100% | 100% | 10 | ||||||
预算调整率 | 10 | 预算调整率=(预算调整数/预算数)×100%,用以反映和考核部门(单位)预算的调整程度。 | 预算调整率绝对值≤5%,得10分。 | 100% | 100% | 10 | |||||||
支出进度率 | 10 | 支出进度率=(实际支出/支出预算)×100%,用以反映和考核部门(单位)预算执行的及时性和均衡性程度。 | 半年进度:进度率≥45%,得4分;进度率在40%(含)和45%之间,得2分;进度率<40%,得0分。 | 100% | 100% | 10 | |||||||
预算编制准确率(5分) | 5 | 部门预算中除财政拨款外的其他收入预算与决算差异率。 | 预算编制准确率≤20%,得5分。 | 100% | 100% | 5 | |||||||
预算管理(20分) | “三公经费”控制率 | 5 | “三公经费”控制率=(“三公经费”实际支出数/“三公经费”预算安排数)×100%,用以反映和考核部门(单位)对“三公经费”的实际控制程度。 | 三公经费控制率 ≤100%,得5分,每增加0.1个百分点扣0.5分,扣完为止。 | 100% | 100% | 5 | ||||||
资产管理规范性 | 5 | 部门(单位)资产管理是否规范,用以反映和考核部门(单位)资产管理情况。 | 全部符合5分,有1项不符扣2分,扣完为止。 | 100% | 100% | 5 | |||||||
资金使用合规性 | 10 | 部门(单位)使用预算资金是否符合相关的预算财务管理制度的规定,用以反映和考核部门(单位)预算资金的规范运行情况。 | 全部符合10分,有1项不符扣2分,扣完为止。 | 100% | 100% | 10 | |||||||
效 | 运行效益(45分) | 行政运行经济性 | 5 | 现行行政运行经费支出预算编制方法的行政运行成本。 | 可使行政运行成本最经济为5分,可使行政运行成本较合理为3分,一般为2分,不合理为0分。 | 100% | 100% | 5 | |||||
行政运行有效性 | 5 | 行政运行经费支出能否保障部门正常运行。 | 正常运行的得5分,基本正常得3分,不能正常运行的不得分。 | 100% | 100% | 5 | |||||||
专项运行经济效益 | 10 | 项目资金运行产生的经济效益 | 经济效益显著得10分;一般得5分,下降不得分。 | 100% | 100% | 10 | |||||||
专项运行社会效益 | 10 | 项目资金运行产生的社会效益 | 社会效益显著得10分;一般得5分;否则不得分。 | 100% | 100% | 10 | |||||||
专项运行可持续影响 | 15 | 1.项目完成后有经费安排能满足项目持续运行需要; | 全部符合15分,有1项不符扣5分,扣完为止。 | 100% | 100% | 15 | |||||||
评价结论(优、良、中、差): | 总分 | 100 | |||||||||||
(三)2025年度西塞山区政务服务和大数据管理局政务小屋专项经费项目绩效自评表 | |||||||||||||
填报单位(盖章): | 西塞山区政务服务和大数据管理局 | 填报日期: | 2026.01 | ||||||||||
单位名称 | 西塞山区政务服务和大数据管理局 | 评价年度 | 2025 | ||||||||||
项目名称 | 政务小屋专项经费 | ||||||||||||
支出总额预算执行情况(万元) | 执行数(A) | 预算数(B) | 执行率(A/B) | ||||||||||
13 | 13 | 100% | |||||||||||
一级 | 二级 | 三级指标 | 分值 | 指标说明 | 评分标准 | 年初目标值 | 实际完成值 | 得分 | |||||
预算执行(35分) | 预算 | 10 | 预算完成率=(预算完成数/预算数)×100%,用以反映和考核部门(单位)预算完成程度。 | 预算完成率=100%的,得10分。 | 100% | 100% | 10 | ||||||
预算调整率 | 10 | 预算调整率=(预算调整数/预算数)×100%,用以反映和考核部门(单位)预算的调整程度。 | 预算调整率绝对值≤5%,得10分。 | 100% | 100% | 10 | |||||||
支出进度率 | 10 | 支出进度率=(实际支出/支出预算)×100%,用以反映和考核部门(单位)预算执行的及时性和均衡性程度。 | 半年进度:进度率≥45%,得4分;进度率在40%(含)和45%之间,得2分;进度率<40%,得0分。 | 100% | 100% | 10 | |||||||
预算编制准确率(5分) | 5 | 部门预算中除财政拨款外的其他收入预算与决算差异率。 | 预算编制准确率≤20%,得5分。 | 100% | 100% | 5 | |||||||
预算管理(20分) | “三公经费”控制率 | 5 | “三公经费”控制率=(“三公经费”实际支出数/“三公经费”预算安排数)×100%,用以反映和考核部门(单位)对“三公经费”的实际控制程度。 | 三公经费控制率 ≤100%,得5分,每增加0.1个百分点扣0.5分,扣完为止。 | 100% | 100% | 5 | ||||||
资产管理规范性 | 5 | 部门(单位)资产管理是否规范,用以反映和考核部门(单位)资产管理情况。 | 全部符合5分,有1项不符扣2分,扣完为止。 | 100% | 100% | 5 | |||||||
资金使用合规性 | 10 | 部门(单位)使用预算资金是否符合相关的预算财务管理制度的规定,用以反映和考核部门(单位)预算资金的规范运行情况。 | 全部符合10分,有1项不符扣2分,扣完为止。 | 100% | 100% | 10 | |||||||
效 | 运行效益(45分) | 行政运行经济性 | 5 | 现行行政运行经费支出预算编制方法的行政运行成本。 | 可使行政运行成本最经济为5分,可使行政运行成本较合理为3分,一般为2分,不合理为0分。 | 100% | 100% | 5 | |||||
行政运行有效性 | 5 | 行政运行经费支出能否保障部门正常运行。 | 正常运行的得5分,基本正常得3分,不能正常运行的不得分。 | 100% | 100% | 5 | |||||||
专项运行经济效益 | 10 | 项目资金运行产生的经济效益 | 经济效益显著得10分;一般得5分,下降不得分。 | 100% | 100% | 10 | |||||||
专项运行社会效益 | 10 | 项目资金运行产生的社会效益 | 社会效益显著得10分;一般得5分;否则不得分。 | 100% | 100% | 10 | |||||||
专项运行可持续影响 | 15 | 1.项目完成后有经费安排能满足项目持续运行需要; | 全部符合15分,有1项不符扣5分,扣完为止。 | 100% | 100% | 15 | |||||||
评价结论(优、良、中、差): | 总分 | 100 | |||||||||||
(四)2025年度西塞山区政务服务和大数据管理局政务服务中心综合窗口购买服务费项目绩效自评表 | |||||||||||||
填报单位(盖章): | 西塞山区政务服务和大数据管理局 | 填报日期: | 2026.01 | ||||||||||
单位名称 | 西塞山区政务服务和大数据管理局 | 评价年度 | 2025 | ||||||||||
项目名称 | 政务服务中心综合窗口购买服务费 | ||||||||||||
支出总额预算执行情况(万元) | 执行数(A) | 预算数(B) | 执行率(A/B) | ||||||||||
129.96 | 130 | 99.97% | |||||||||||
一级 | 二级 | 三级指标 | 分值 | 指标说明 | 评分标准 | 年初目标值 | 实际完成值 | 得分 | |||||
预算执行(35分) | 预算 | 10 | 预算完成率=(预算完成数/预算数)×100%,用以反映和考核部门(单位)预算完成程度。 | 预算完成率=100%的,得10分。 | 100% | 99.97% | 9 | ||||||
预算调整率 | 10 | 预算调整率=(预算调整数/预算数)×100%,用以反映和考核部门(单位)预算的调整程度。 | 预算调整率绝对值≤5%,得10分。 | 100% | 100% | 10 | |||||||
支出进度率 | 10 | 支出进度率=(实际支出/支出预算)×100%,用以反映和考核部门(单位)预算执行的及时性和均衡性程度。 | 半年进度:进度率≥45%,得4分;进度率在40%(含)和45%之间,得2分;进度率<40%,得0分。 | 100% | 100% | 10 | |||||||
预算编制准确率(5分) | 5 | 部门预算中除财政拨款外的其他收入预算与决算差异率。 | 预算编制准确率≤20%,得5分。 | 100% | 100% | 5 | |||||||
预算管理(20分) | “三公经费”控制率 | 5 | “三公经费”控制率=(“三公经费”实际支出数/“三公经费”预算安排数)×100%,用以反映和考核部门(单位)对“三公经费”的实际控制程度。 | 三公经费控制率 ≤100%,得5分,每增加0.1个百分点扣0.5分,扣完为止。 | 100% | 100% | 5 | ||||||
资产管理规范性 | 5 | 部门(单位)资产管理是否规范,用以反映和考核部门(单位)资产管理情况。 | 全部符合5分,有1项不符扣2分,扣完为止。 | 100% | 100% | 5 | |||||||
资金使用合规性 | 10 | 部门(单位)使用预算资金是否符合相关的预算财务管理制度的规定,用以反映和考核部门(单位)预算资金的规范运行情况。 | 全部符合10分,有1项不符扣2分,扣完为止。 | 100% | 100% | 10 | |||||||
效 | 运行效益(45分) | 行政运行经济性 | 5 | 现行行政运行经费支出预算编制方法的行政运行成本。 | 可使行政运行成本最经济为5分,可使行政运行成本较合理为3分,一般为2分,不合理为0分。 | 100% | 100% | 5 | |||||
行政运行有效性 | 5 | 行政运行经费支出能否保障部门正常运行。 | 正常运行的得5分,基本正常得3分,不能正常运行的不得分。 | 100% | 100% | 5 | |||||||
专项运行经济效益 | 10 | 项目资金运行产生的经济效益 | 经济效益显著得10分;一般得5分,下降不得分。 | 100% | 100% | 10 | |||||||
专项运行社会效益 | 10 | 项目资金运行产生的社会效益 | 社会效益显著得10分;一般得5分;否则不得分。 | 100% | 100% | 10 | |||||||
专项运行可持续影响 | 15 | 1.项目完成后有经费安排能满足项目持续运行需要; | 全部符合15分,有1项不符扣5分,扣完为止。 | 100% | 100% | 15 | |||||||
评价结论(优、良、中、差): | 总分 | 99 | |||||||||||
(五)2025年度西塞山区政务服务和大数据管理局“一张网”技术外包人员服务费项目绩效自评表 | |||||||||||||
填报单位(盖章): | 西塞山区政务服务和大数据管理局 | 填报日期: | 2026.01 | ||||||||||
单位名称 | 西塞山区政务服务和大数据管理局 | 评价年度 | 2025 | ||||||||||
项目名称 | 政务便民耗材费用 | ||||||||||||
支出总额预算执行情况(万元) | 执行数(A) | 预算数(B) | 执行率(A/B) | ||||||||||
8.5 | 8.5 | 100% | |||||||||||
一级 | 二级 | 三级指标 | 分值 | 指标说明 | 评分标准 | 年初目标值 | 实际完成值 | 得分 | |||||
预算执行(35分) | 预算 | 10 | 预算完成率=(预算完成数/预算数)×100%,用以反映和考核部门(单位)预算完成程度。 | 预算完成率=100%的,得10分。 | 100% | 100% | 10 | ||||||
预算调整率 | 10 | 预算调整率=(预算调整数/预算数)×100%,用以反映和考核部门(单位)预算的调整程度。 | 预算调整率绝对值≤5%,得10分。 | 100% | 100% | 10 | |||||||
支出进度率 | 10 | 支出进度率=(实际支出/支出预算)×100%,用以反映和考核部门(单位)预算执行的及时性和均衡性程度。 | 半年进度:进度率≥45%,得4分;进度率在40%(含)和45%之间,得2分;进度率<40%,得0分。 | 100% | 100% | 10 | |||||||
预算编制准确率(5分) | 5 | 部门预算中除财政拨款外的其他收入预算与决算差异率。 | 预算编制准确率≤20%,得5分。 | 100% | 100% | 5 | |||||||
预算管理(20分) | “三公经费”控制率 | 5 | “三公经费”控制率=(“三公经费”实际支出数/“三公经费”预算安排数)×100%,用以反映和考核部门(单位)对“三公经费”的实际控制程度。 | 三公经费控制率 ≤100%,得5分,每增加0.1个百分点扣0.5分,扣完为止。 | 100% | 100% | 5 | ||||||
资产管理规范性 | 5 | 部门(单位)资产管理是否规范,用以反映和考核部门(单位)资产管理情况。 | 全部符合5分,有1项不符扣2分,扣完为止。 | 100% | 100% | 5 | |||||||
资金使用合规性 | 10 | 部门(单位)使用预算资金是否符合相关的预算财务管理制度的规定,用以反映和考核部门(单位)预算资金的规范运行情况。 | 全部符合10分,有1项不符扣2分,扣完为止。 | 100% | 100% | 10 | |||||||
效 | 运行效益(45分) | 行政运行经济性 | 5 | 现行行政运行经费支出预算编制方法的行政运行成本。 | 可使行政运行成本最经济为5分,可使行政运行成本较合理为3分,一般为2分,不合理为0分。 | 100% | 100% | 5 | |||||
行政运行有效性 | 5 | 行政运行经费支出能否保障部门正常运行。 | 正常运行的得5分,基本正常得3分,不能正常运行的不得分。 | 100% | 100% | 5 | |||||||
专项运行经济效益 | 10 | 项目资金运行产生的经济效益 | 经济效益显著得10分;一般得5分,下降不得分。 | 100% | 100% | 10 | |||||||
专项运行社会效益 | 10 | 项目资金运行产生的社会效益 | 社会效益显著得10分;一般得5分;否则不得分。 | 100% | 100% | 10 | |||||||
专项运行可持续影响 | 15 | 1.项目完成后有经费安排能满足项目持续运行需要; | 全部符合15分,有1项不符扣5分,扣完为止。 | 100% | 100% | 15 | |||||||
评价结论(优、良、中、差): | 总分 | 100 | |||||||||||
(六)2025年度西塞山区政务服务和大数据管理局区政府网站运行维护费项目绩效自评表 | |||||||||||||
填报单位(盖章): | 西塞山区政务服务和大数据管理局 | 填报日期: | 2026.01 | ||||||||||
单位名称 | 西塞山区政务服务和大数据管理局 | 评价年度 | 2025 | ||||||||||
项目名称 | 区政府网站运行维护费 | ||||||||||||
支出总额预算执行情况(万元) | 执行数(A) | 预算数(B) | 执行率(A/B) | ||||||||||
10 | 10 | 100% | |||||||||||
一级 | 二级 | 三级指标 | 分值 | 指标说明 | 评分标准 | 年初目标值 | 实际完成值 | 得分 | |||||
预算执行(35分) | 预算 | 10 | 预算完成率=(预算完成数/预算数)×100%,用以反映和考核部门(单位)预算完成程度。 | 预算完成率=100%的,得10分。 | 100% | 100% | 10 | ||||||
预算调整率 | 10 | 预算调整率=(预算调整数/预算数)×100%,用以反映和考核部门(单位)预算的调整程度。 | 预算调整率绝对值≤5%,得10分。 | 100% | 100% | 10 | |||||||
支出进度率 | 10 | 支出进度率=(实际支出/支出预算)×100%,用以反映和考核部门(单位)预算执行的及时性和均衡性程度。 | 半年进度:进度率≥45%,得4分;进度率在40%(含)和45%之间,得2分;进度率<40%,得0分。 | 100% | 100% | 10 | |||||||
预算编制准确率(5分) | 5 | 部门预算中除财政拨款外的其他收入预算与决算差异率。 | 预算编制准确率≤20%,得5分。 | 100% | 100% | 5 | |||||||
预算管理(20分) | “三公经费”控制率 | 5 | “三公经费”控制率=(“三公经费”实际支出数/“三公经费”预算安排数)×100%,用以反映和考核部门(单位)对“三公经费”的实际控制程度。 | 三公经费控制率 ≤100%,得5分,每增加0.1个百分点扣0.5分,扣完为止。 | 100% | 100% | 5 | ||||||
资产管理规范性 | 5 | 部门(单位)资产管理是否规范,用以反映和考核部门(单位)资产管理情况。 | 全部符合5分,有1项不符扣2分,扣完为止。 | 100% | 100% | 5 | |||||||
资金使用合规性 | 10 | 部门(单位)使用预算资金是否符合相关的预算财务管理制度的规定,用以反映和考核部门(单位)预算资金的规范运行情况。 | 全部符合10分,有1项不符扣2分,扣完为止。 | 100% | 100% | 10 | |||||||
效 | 运行效益(45分) | 行政运行经济性 | 5 | 现行行政运行经费支出预算编制方法的行政运行成本。 | 可使行政运行成本最经济为5分,可使行政运行成本较合理为3分,一般为2分,不合理为0分。 | 100% | 100% | 5 | |||||
行政运行有效性 | 5 | 行政运行经费支出能否保障部门正常运行。 | 正常运行的得5分,基本正常得3分,不能正常运行的不得分。 | 100% | 100% | 5 | |||||||
专项运行经济效益 | 10 | 项目资金运行产生的经济效益 | 经济效益显著得10分;一般得5分,下降不得分。 | 100% | 100% | 10 | |||||||
专项运行社会效益 | 10 | 项目资金运行产生的社会效益 | 社会效益显著得10分;一般得5分;否则不得分。 | 100% | 100% | 10 | |||||||
专项运行可持续影响 | 15 | 1.项目完成后有经费安排能满足项目持续运行需要; | 全部符合15分,有1项不符扣5分,扣完为止。 | 100% | 100% | 15 | |||||||
评价结论(优、良、中、差): | 总分 | 100 | |||||||||||

